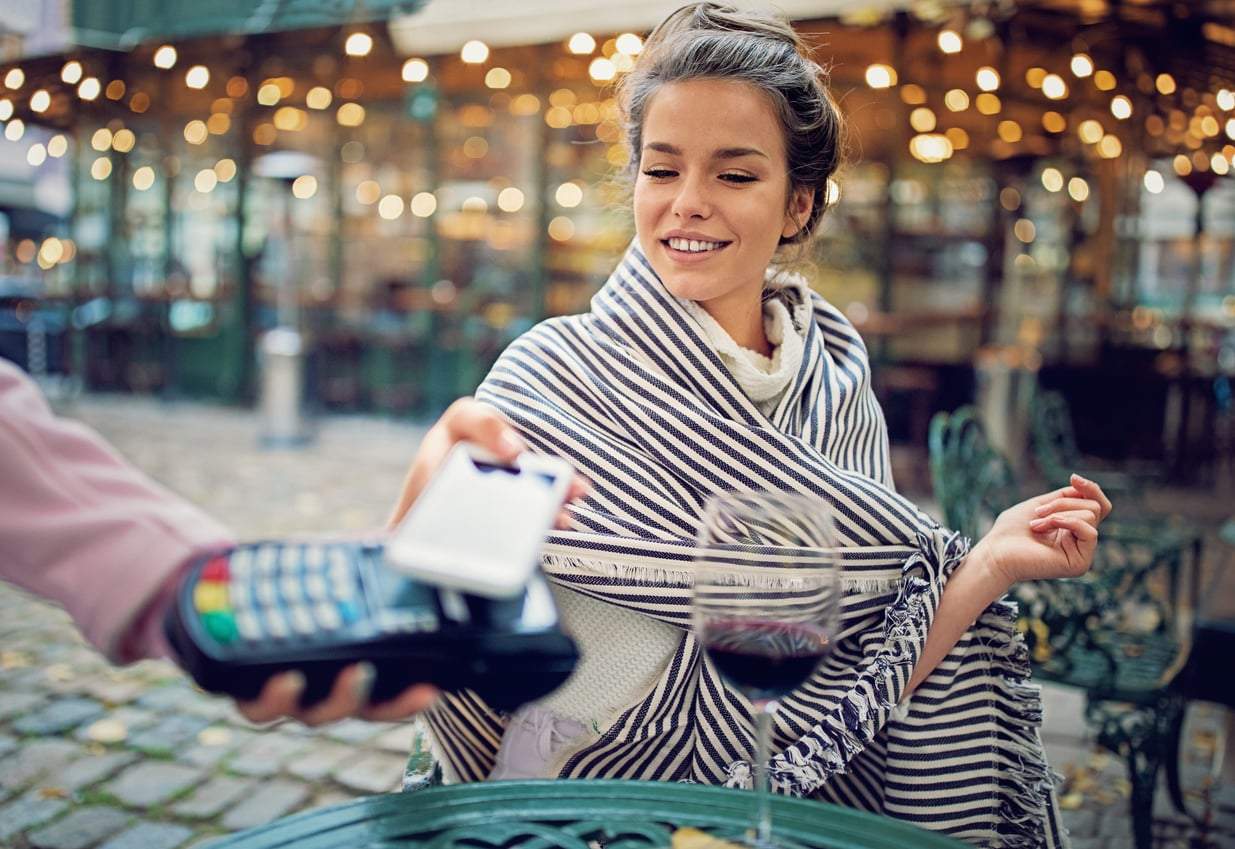
Du bestellst einen Kaffee, hältst dein Handy an das Terminal, und zwei Sekunden später bist du schon wieder unterwegs. Kein Portemonnaie, kein Zurückzählen, kein Moment, in dem du siehst, wie deine Geldscheine weniger werden.
Genau dieser fehlende Moment kostet dich Geld. Verhaltensforscher untersuchen seit Jahrzehnten, warum wir mehr ausgeben, wenn wir nicht mit echtem Bargeld zahlen. Das Phänomen nennt man auch „schmerzfreies Bezahlen": Wenn wir einen Geldschein aus der Hand geben, registriert unser Gehirn den Verlust und erzeugt ein kleines, aber echtes unangenehmes Gefühl. Das Tippen mit Karte oder Handy schaltet dieses Gefühl aus – und schon fühlt sich der Kauf viel leichter und mühelos an.
Bargeld tut weh – und das ist gut so
Wenn wir Scheine oder Münzen übergeben, sind die Handbewegung, das Gewicht des Papiers und das zurückgegebene Wechselgeld alles körperliche Signale, die uns bestätigen: Wir haben gerade etwas hergegeben.
Diese körperliche Rückmeldung fehlt beim digitalen Bezahlen komplett. Das Durchziehen der Karte oder das Antippen des Handys ist dieselbe Geste, mit der wir eine App öffnen – nichts unterscheidet sie von den vielen bedeutungslosen Bewegungen des Alltags.
Viele Finanzberater empfehlen deshalb, zumindest für bestimmte Ausgabenkategorien wie Lebensmittel oder Freizeit ein Umschlag- oder Bargeldsystem einzuführen. Ist der Umschlag leer, gibt es für den Rest des Monats schlicht nichts mehr auszugeben – eine sichtbare, greifbare Grenze.
Handyzahlung geht noch einen Schritt weiter
Wenn die Karte das Gefühl des Verlusts schon abgeschwächt hat, dann beschleunigt das mobile Bezahlen diesen Effekt noch weiter. Eine einzige Berührung, eine biometrische Bestätigung – und die Transaktion ist erledigt. Keine PIN, keine Unterschrift, kein kurzer Moment, in dem wir noch einmal abwägen, ob wir das Produkt wirklich brauchen.
Das reibungslose Einkaufen ist genau deshalb gefährlich für unseren Geldbeutel, weil es jenen Entscheidungsmoment ausschaltet, der uns früher ganz automatisch gestoppt hat.
Hinzu kommt: Mobile Bezahl-Apps sind oft auf kleine Beträge optimiert. Ein Kaffee, ein Gebäckstück, ein Parkschein – jeder Betrag für sich wirkt verschwindend gering, während sich all das bis zum Monatsende zu einer beachtlichen Summe aufaddieren kann. Weil kein Papierbeleg in der Tasche liegt, den wir durchblättern und uns der Realität bewusst werden, bleiben diese Kleinbeträge leicht im unsichtbaren Bereich.
Was du tun kannst, ohne zum Bargeld zurückzukehren
Du musst nicht komplett auf Karte oder Handy verzichten, um die Kontrolle über deine Ausgaben zurückzugewinnen. Ein paar einfache Gewohnheiten helfen enorm:
- Aktiviere in deiner Banking-App eine Benachrichtigung für jede einzelne Transaktion, damit du die Bewegung wenigstens siehst, wenn du sie schon nicht mehr spürst.
- Führe kleine, spontane Käufe wie Kaffee oder Fast Food in einer eigenen Kategorie und schau dir am Wochenende an, wie viel zusammengekommen ist.
- Vor größeren, geplanten Käufen solltest du eine kurze Pause einlegen, bevor du die Zahlung bestätigst – und sei es nur so lange, bis das Produkt eingepackt ist.
- Wenn möglich, halte dein Monatsbudget auf einer separaten Karte nur für kleine Alltagsausgaben. So siehst du sofort die Grenze, sobald das Guthaben aufgebraucht ist.
Bewusstsein ist der beste Schutz
Karte und Handy sind nicht der Feind – im Gegenteil, sie machen den Alltag bequemer und sicherer. Das Problem liegt nicht am Gerät, sondern daran, dass der Bezahlvorgang so reibungslos geworden ist, dass wir jene wenigen Sekunden verloren haben, in denen wir uns überhaupt die Frage gestellt haben: Brauche ich das jetzt wirklich?
Warum gibt man mit Karte mehr Geld aus als mit Bargeld?
Weil beim Bezahlen mit Karte oder Handy die körperliche Rückmeldung fehlt. Ein Geldschein aus der Hand zu geben erzeugt ein kleines unangenehmes Gefühl, das uns bremst – beim kontaktlosen Zahlen bleibt dieser Moment aus.
Was bedeutet „schmerzfreies Bezahlen"?
So nennen Verhaltensforscher den Effekt, bei dem digitales Bezahlen den empfundenen Verlust ausschaltet. Der Kauf fühlt sich dadurch leichter und mühelos an, was zu höheren Ausgaben führen kann.
Warum sind kleine Ausgaben besonders tückisch?
Ein Kaffee oder ein Parkschein wirken einzeln verschwindend gering. Ohne Papierbeleg fällt es kaum auf, wie sich diese Kleinbeträge summieren – bis zum Monatsende kann daraus eine beachtliche Summe werden.
Muss ich zum Bargeld zurückkehren, um zu sparen?
Nein. Schon einfache Gewohnheiten wie Transaktions-Benachrichtigungen, eine eigene Kategorie für Kleinkäufe oder eine separate Karte fürs Alltagsbudget helfen, die Kontrolle zurückzugewinnen.